BOGOR (Lead.co.id) – Pendapatan Asli Daerah (PAD) merupakan fondasi utama kemandirian fiskal pemerintah daerah. Tinggi-rendahnya PAD mencerminkan kemampuan pemerintah kota dalam mengelola potensi ekonomi lokal, mengurangi ketergantungan pada transfer pusat, serta menjamin keberlanjutan pembiayaan pelayanan publik.
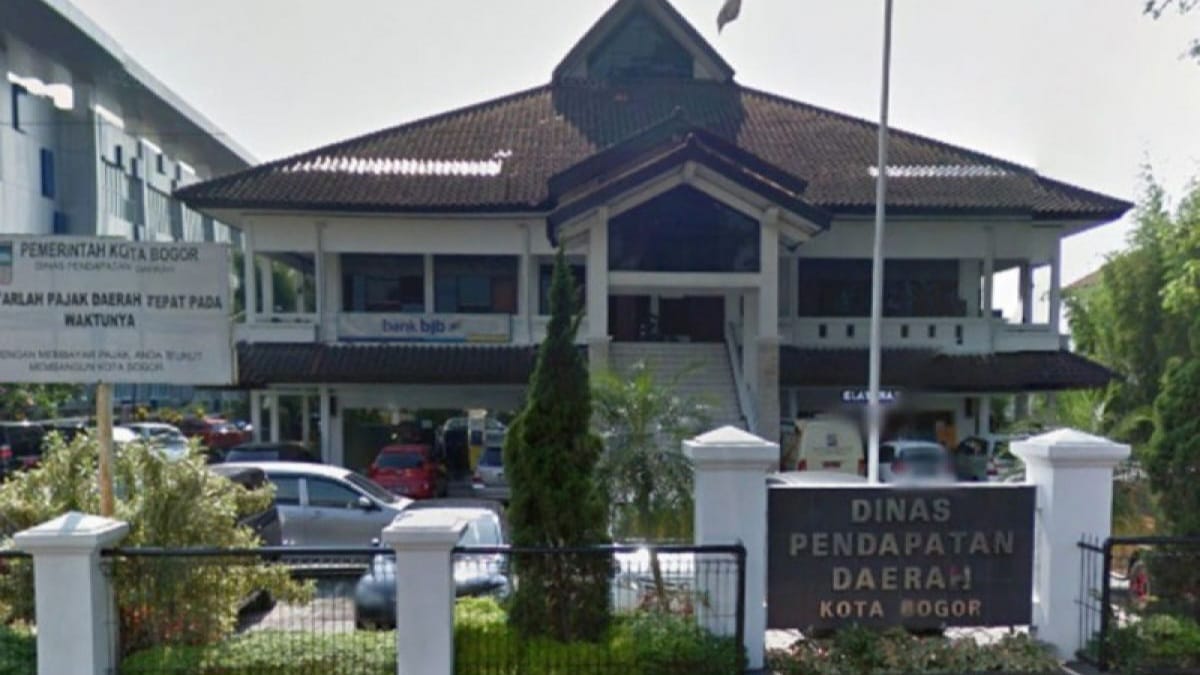
Dalam konteks ini, tidak tercapainya target pendapatan Badan Pendapatan Daerah (Bapenda) Kota Bogor pada tahun anggaran 2025 tidak dapat dipandang sebagai persoalan teknis semata, melainkan sebagai indikator persoalan struktural dalam tata kelola fiskal daerah.
Secara teoritis, perencanaan fiskal modern mensyaratkan target PAD disusun berbasis pemetaan potensi ekonomi riil, proyeksi sektoral, serta kapasitas administrasi pemungutan. Ketika realisasi tidak mencapai target, terdapat problem mendasar: antara perencanaan yang tidak berbasis data kuat atau sistem pemungutan yang tidak mampu mengonversi potensi menjadi penerimaan aktual. Dalam kedua hal ini, yang dipertaruhkan bukan hanya angka APBD, tetapi kredibilitas kebijakan publik.
Kegagalan Bapenda memenuhi target PAD berdampak langsung pada ruang fiskal Pemerintah Kota Bogor. Deviasi PAD mempersempit kemampuan pemerintah kota membiayai belanja prioritas seperti infrastruktur, kesehatan, pendidikan, dan penguatan ekonomi masyarakat. Dalam literatur keuangan publik, kondisi ini meningkatkan risiko fiscal stress, yakni situasi ketika daerah semakin tergantung pada dana transfer dan kehilangan fleksibilitas pembangunan.
Terkait itu, Direktur Bogor Raya Institute, Ferdian Mufti Azis menilai kegagalan Bapenda Kota Bogor tersebut mencerminkan lemahnya keberanian dan inovasi dalam pengelolaan pendapatan daerah.
“Bapenda harus dipimpin oleh orang yang berani dan punya inovasi tinggi. Keberanian dibutuhkan untuk membongkar pola lama yang tidak efektif, dan inovasi mutlak agar sistem pendapatan daerah mampu menyesuaikan diri dengan dinamika ekonomi modern,” ujar Ferdian.
Dalam perspektif akademik, pandangan ini sejalan dengan teori public sector innovation yang menempatkan kepemimpinan sebagai faktor kunci transformasi birokrasi. Bapenda idealnya tidak lagi berfungsi semata sebagai institusi administratif, melainkan sebagai badan manajemen pendapatan berbasis data, teknologi, dan analisis ekonomi daerah.
Kegagalan mencapai target PAD mengindikasikan belum optimalnya integrasi basis data wajib pajak, lemahnya ekstensifikasi objek pajak, serta terbatasnya pemanfaatan digitalisasi dalam pengawasan dan penagihan.
Ferdian juga menekankan bahwa optimalisasi berbasis wilayah, khususnya pada level kelurahan, dapat menjadi salah satu kunci strategis dalam mendongkrak PAD.
Kelurahan merupakan unit pemerintahan yang paling dekat dengan realitas ekonomi warga. Di level inilah aktivitas UMKM, jasa, rumah kos, parkir, properti, dan sektor informal beroperasi. Pendekatan kewilayahan memungkinkan dilakukan micro-fiscal mapping—pemetaan potensi pajak per kelurahan secara detail dan berbasis data spasial.
Melalui integrasi data kelurahan dengan sistem Bapenda, pemerintah kota dapat memperluas basis pajak (ekstensifikasi) sekaligus meningkatkan kepatuhan (intensifikasi) secara lebih presisi. Secara konseptual, strategi ini sejalan dengan pendekatan place-based fiscal policy, di mana perencanaan pendapatan dibangun dari basis wilayah, bukan semata terpusat di tingkat kota. Tanpa optimalisasi wilayah, potensi PAD akan terus laten dan sulit dikonversi menjadi penerimaan riil.
Kritik serupa datang dari Ketua Komisi II DPRD Kota Bogor Rifky Alaydrus. Ia menilai kegagalan memenuhi target PAD sebagai indikator kuat bahwa sistem kerja Bapenda perlu ditinjau ulang secara menyeluruh. Evaluasi, menurutnya, tidak boleh terbatas pada aspek teknis, tetapi harus mencakup struktur organisasi, kualitas sumber daya manusia, sistem pengawasan internal, serta arah kebijakan pendapatan daerah. Komisi II mendorong agar Wali Kota tidak ragu melakukan langkah korektif, termasuk evaluasi kepemimpinan Bapenda.
Dalam kerangka akademik kebijakan publik, evaluasi menyeluruh seharusnya mencakup sedikitnya empat dimensi: (1) perencanaan fiskal berbasis potensi riil daerah; (2) audit kinerja kelembagaan; (3) reformasi manajemen dan penguatan kapasitas aparatur; serta (4) pembangunan sistem pendapatan terintegrasi berbasis digital dan kewilayahan.
Peran Wali Kota menjadi sangat menentukan. Evaluasi tidak boleh berhenti pada laporan administratif, tetapi harus diwujudkan dalam kebijakan korektif yang terukur. Secara teoritis, kepala daerah adalah chief fiscal architect yang bertanggung jawab memastikan setiap perangkat daerah bekerja dalam satu visi kemandirian fiskal. Pembiaran terhadap kinerja yang tidak optimal hanya akan memperkuat stagnasi birokrasi dan menggerus kepercayaan publik.
Kota Bogor membutuhkan Bapenda yang adaptif, progresif, dan berani melakukan terobosan. Reformasi kepemimpinan, transformasi sistem, dan optimalisasi kelurahan harus menjadi satu paket kebijakan. Tanpa itu, kegagalan memenuhi target PAD akan terus berulang dan menjelma menjadi pola struktural. Dan ketika pola kegagalan telah mengakar, yang dirugikan bukan hanya institusi, melainkan masa depan pembangunan Kota Bogor dan kesejahteraan warganya.