Oleh: Gumelar Adi Wijaya, S.T
Berbicara terkait permasalah fraud atau kecurangan tidak lepas dari perilaku masyarakat suatu Negara yang di ukur dalam indeks korupsi gelobal. Fraude atau kecurangan adalah prilaku yang sangat merugikan dan dampaknya sangat fatal bagi individu, perusahaan dan Negara, senada dengan pernyataan presiden Association of Certified Fraude Examiners (ACFE) yaitu Fraud dapat mengancam keberlangsungan perekonomian suatu Negara. Fraud ini kerap terjadi di negara manapun termasuk Indonesia. Hal ini merupakan bentuk tindakan curang yang bertujuan untuk memperoleh sesuatu yang bukan menjadi haknya untuk kepentingan baik individu maupun kelompok, didalam jurnal atau laporan survey pada tahun 2019 oleh Association of Certified Fraude Examiners (ACFE) yang dinamakan Survey Fraud Indonesia menunjukan hasil survey bahwa fraud yang paling sering terjadi dan menyebabkan kerugian terbesar di Indonesia adalah tindak pindana korupsi. Perilaku fraud ini bukan merupakan respresentasi dari idiologi Negara Republik Indonesia yaitu pancasila dan nilai-nilai agama atau dalam hal ini syariat islam, syariat islam tidak pernah mengajarkan perbuatan nista seperti itu.
Secara sederhana korupsi (Fraud) adalah proses pembuatan, beradaptasi, meniru, statistic, atau dokumen-dokumen dengan maksud menipu. Kejahatan yang serupa dengan dengan penipuan yaitu kejahatan memperdaya yang lain, termasuk melalui penggunaan benda yang diperoleh melalui pemalsuan. Tetapi menyalin, mengganda dan mereproduksi tidak dianggap sebagai pemalsuan, meskipun mungkin mereka nanti dapat menjadi pemalsuan selama mengetahui dan berkeinginan untuk tidak dipublikasikan. Fraud sering terjadi di perusahaan yang sudah terkenal dan besar (Suryanto, 2014:4)
Menurut survey yang dilakukan Association of Certified Fraude Examiners (ACFE) Tindak pidana korupsi dapat segera terdeteksi dalam kurun waktu kurang dari 12 bulan (<1 tahun). Media berperan paling besar dalam mendeteksi fraud yaitu melalui sarana / kanal laporan pengaduan yang apabila ditelusuri ternyata berasal dari karyawan perusahaan dimana korupsi terjadi. Menurut survey ini ada 3 aspek yang sering sekali terjadi fraud atau kecurangan yaitu Tindak pidana korupsi, Penyalahgunaan Asset dan Laporan Keuangan.
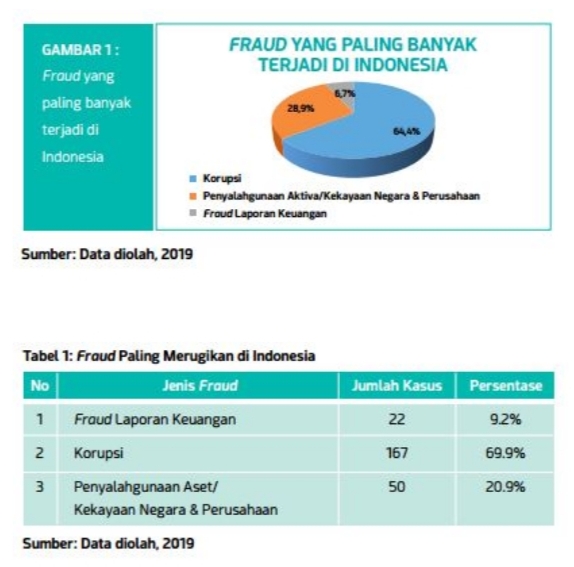
Berdasarkan profil dari hasil survey Association of Certified Fraude Examiners (ACFE) , mayoritas pelaku fraud paling banyak pada usia 36-45 tahun. Pada usia tersebut, pelaku menduduki posisi dan memiliki kesempatan dalam mengelola keuangan perusahaan atau institusinya. Latar belakang para fraudster urutan pertama berpendidikan Sarjana dan urutan kedua Magister. Fraud dilakukan oleh karyawan dengan masa kerja 6-10 tahun. Nah, dari hasil survey ini kita bisa mengetahui bahwasanya tindak pidana korupsi dan penyalahgunaan Asset itu yang paling berperan dalam merugikan keuangan Negara dan bisa berdampak terhadap perekonomian Negara Republik Indonesia sehingga kemiskinan merajalela.
Komisi Pemberantas Korupsi (KPK) adalah lembaga yang konsentrasi untuk menertibkan atau menindak setiap tindak pidana korupsi dan penyalahgunaan asset Negara dengan landasan hukum yang jelas yaitu UU TIPIKOR (Tindak Pidana Korupsi) pasal 2 ayat (1) undang-undang No.31 Tahun 1999 tentang pemberantasan Tindak Pidana Korupsi dan Undang-undang No.20 tahun 2001 tentang perubahan atas undang-undang nomor 31 Tahun 1999 tentang pemberantasan Tindak Pidana Korupsi (UU Tipikor) yang kemudian mengalami perubahan lagi dalam putusan Mahkamah Konstitusi Nomor 25/PUU-XIV/2016 adalah:
“setiap orang yang secara melawan hokum melakukan perbuatan memperkaya diri sendiri atau orang lain atau suatu korporasi yang merugikan keuangan Negara atau perekonomian Negara, dipidana penjara dengan penjara seumur hidup atau paling singkat 4 (Tahun) dan paling lama 20 Tahun dan denda paling sedikit Rp. 200.000.000,00 (Dua Ratus Juta Rupiah) dan paling banyak Rp.1.000.000.000,00 (Satu Milyar Rupiah)”
Tindak Pidana Korupsi terbagi dalam 7 Kelompok sebagai mana yang dimaksud dalam pasal 2 sampai dengan pasal 12C UU Tipikor, yaitu :
- Tindak pidana korupsi yang merugikan keuangan Negara
- Tindak pidana berupa praktek suap menyuap
- Tindak pidana korupsi berupa penggelapan dalam jabatan
- Tindak pidana korupsi berupa pemerasan
- Tindak pidana korupsi berupa perbuatan curang
- Tindak pidana korupsi berupa benturan kepentingan dalam pengadaan
- Tindak pidana korupsi berupa gratifikasi
Selanjutnya kita berbicara tentang Fraud atau kecurangan dalam laporan keuangan, hal ini masih banyak sekali terjadi khusunya di Indonesia dan yang anehnya dari hasil survey menunjukan bahwa sebagian besar responden menilai bahwa pelaku fraud laporan keuangan tidak pernah dihukum. Temuan ini selaras dengan survey Fraud Indonesia 2016 maupun Report to the Nation 2018 yang menjelaskan bahwa sebagian besar pelaku fraud laporan keuangan tidak pernah di hukum.
Didalam media Investor.ID, Wirawan B Ilyas yaitu seorang Advokat dan Akuntansi Publik Alumnus Universitas Indonesia menyatakan permasalah laporan keuangan yang terjadi selama ini merupakan masalah klasik. Secara konseptual, rekayasa keuangan yang dilakukan melalui laporan keuangan khususnya penyediaan informasi laba akuntansi dapat dilakukan karena sistem akuntansi akrual (Accrual Accounting) memungkinkan kebijakan menejerial dalam pengakuan waktu dan jumlah pendapatan serta beban (Teoh.,1997 ; DuCharme.,2000).
Ketika sebuah perusahaan melakukan transaksi bisnis dengan entitas lain, kepercayaan menjadi unsur yang paling utama, tetapi ketika melakukan manipulasi data untuk kepentingan sesaat, sejak itulah kejahatan korporasi terjadi. Bahkan lazim terdengar jika laporan keuangan untuk pajak berbeda dengan lapran keuangan untuk ke bank. Mengapa bisa terjadi? Jawabannya mudah, karena belum ada undang-undang yang konsentrasi untuk mengatur hal tersebut.
Pada tanggal 3 desember 2020 pemerintah membuat Rancangan Undang-Undang Republik Indonesia No…… Tahun……. Tentang Laporan Keuangan, RUU-PK ini seakan menjadi angin segar untuk menindak prilaku kecurang dalam laporan keuangan. Didalam RUU-PK ini terdapat dua BAB tentang saksi yaitu sanksi Administratif dan Ketentuan Pidana.
- Sanksi Administratif BAB X
- Menteri mengenakan sanksi administrative kepada entitas pelapor dan entitas pelapor tertentu atas pelanggaran ketentuan administrative dalam undang-undang ini
- Sanksi administrative sebagaimana dimaksud pada ayat 1 berupa: Peringatan Tertulis; dan atau denda
- Sanksi administrative sebagaimana dimaksud pada ayat 3 dapat disertai dengan pengumuman kepada masyarakat.
- Ketentuan Pidana BAB XI
- Direksi, pengurus, pemilik, dan/atau menejemen pada entitas pelapor, baik secara sendiri-sendiri atau bersama-sama, yang dengan segaja memberikan laporan, informasi, data atau dokumen yang tidak benar, palsu atau menyesatkan kepada sistem pelpaoran, dipidana dengan pidanan penjara paling lama 5 tahun dan pidana denda paling banyak Rp.10.000.000.000,00 (Sepuluh Milyar Rupiah).
Semoga Rancangan Undang-undang Pelaporan keuangan ini bisa segera di selesaikan dan dimanfaatkan oleh seluruh warga negara yang mempunyai keterkaitan dengan laporan keuangan.
Nah, bagaimana perspektif islam mengenai hal tersebut, jelas islam sangat menolak sekali terhadap semua tindakan kecurangan, karena pada prinsipnya menjadi kemudharatan yang akan merugikan semua pihak, dalam prinsip ekonomi islam meletakan dasar perekonomian mereka dalam konteks homo homini socious yaitu manusia sebagai mitra dalam bermuamalah, saling membutuhkan dan saling membantu.
Didalam syariat islam perilaku kecurangan itu termasuk dosa besar, sebagaimana firman Allah dalam surat Al muthaffifin ayat 1 – 3, ayat ini berbicara mengenai kehinaan manusia di hari kiamat. Khususnya bagi mereka yang melakukan prilaku penipuan, kecurangan dan penggelapan ketika bertransaksi atau membuat laporan palsu, yaitu :
وَيْلٌ لِّلْمُطَفِّفِيْنَۙ
- Celakalah orang-orang yang berbuat curang
الَّذِيْنَ اِذَا اكْتَالُوْا عَلَى النَّاسِ يَسْتَوْفُوْنَۖ
- Yaitu orang-orang yang apabila menerima takaran dari orang lain mereka minta dicukupkan.
وَاِذَا كَالُوْهُمْ اَوْ وَّزَنُوْهُمْ يُخْسِرُوْنَۗ
- Dan apabila mereka menakar atau menimbang untuk orang lain, mereka mengurangi.
Jelas sekali Allah membenci prilaku curang, penipuan dan penggelapan dalam hal apapun.
Solusi dari problematika fraud atau kecurangan laporan keuangan ini menurut Syariat Islam.
- metode penyadaran terhadap karyawan atas dasar syariah dan keimanan. karena dengan hal tersebut kita bisa menyadari bahwa adanya pengawasan dari yang mahatinggi, yaitu Allah SWT , yang akan mencatat setiap perilaku atau perbuatan baik ataupun perbuatan buruk kita, firman Allah SWT dalam Al Quran Surat Az-Zalzalah : 7-8, “Barangsiapa yang mengerjakan kebaikan seberat dzarrah pun, niscaya dia akan melihat (balasan) nya. Dan barangsiapa yang mengerjakan kejahatan seberat dzarra pun, niscaya dia akan melihat (balasan)nya pula” (Az-Zalzalah: 7-8).
- memberikan sebuah motivasi dan bimbingan berkala terkait tujuan bekerja, karena di dalam islam aktivitas bekerja bisa memberikan pahala yang sangat besar jika aktivitas bekerja di iringi dengan nilai-nilai keimanan
- Metode Pay Chas yaitu membayar upah atau honor yang sudah disepakati oleh kedua belah pihak dengan amanah, karena nabi Muhammad SAW bersabda bayarlah upah buruhmu sebelum keringatnya kering, bisa saja faktor ini salah satu penyebab terjadinya kecurangan karena tuntutan ekonomi pelaku.
Penulis adalah Mahasiswa Magister Manajemen (S2) UIKA Bogor