Oleh: Apendi Arsyad
Bismillahir Rahmanir Rahiem
Assalamu’alaikum wr wb
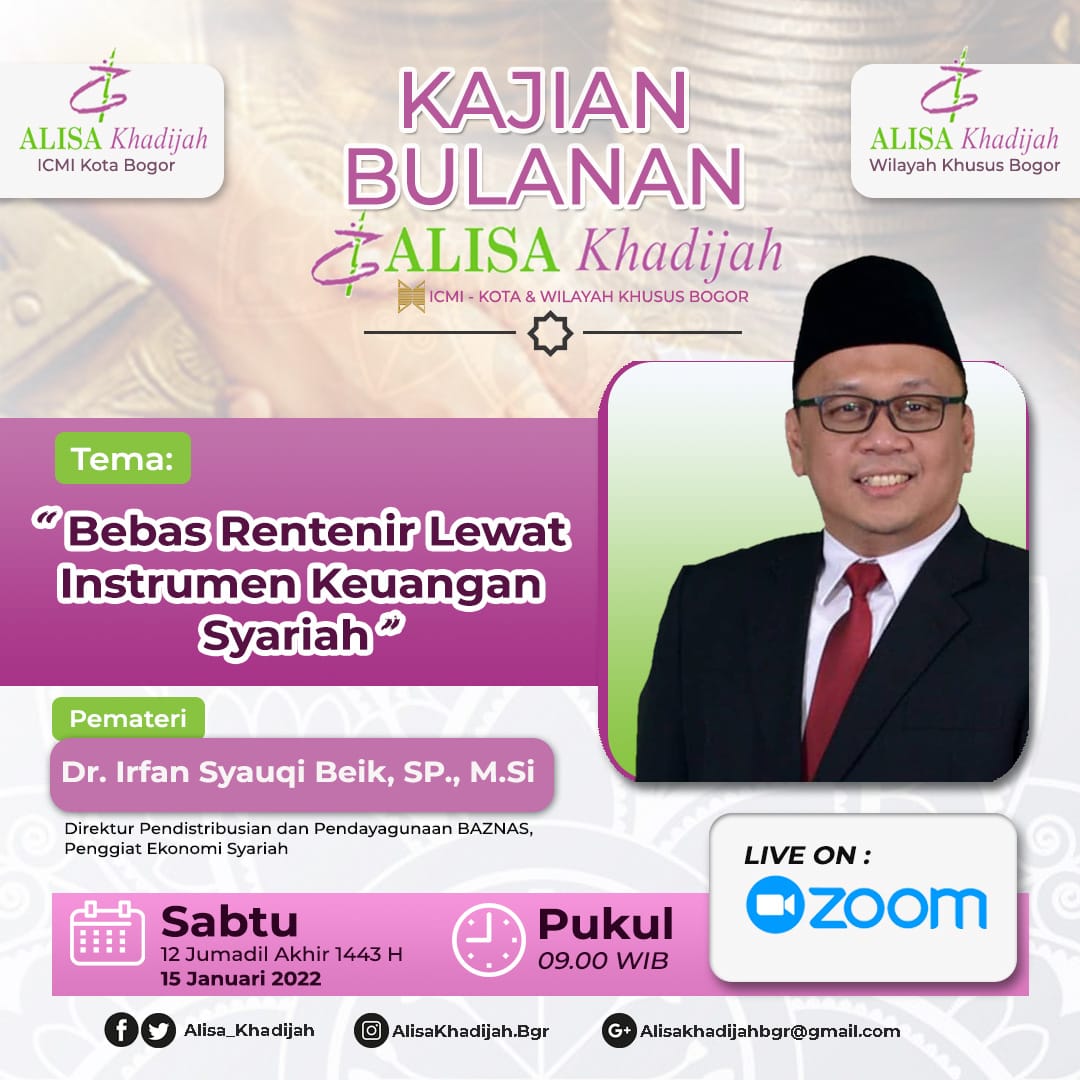
InsyaAllah pada hari Sabtu pagi tanggal 15 Januari 2022, saya diundang untuk memberikan sambutan atau “kata pengantar” materi pada acara Kajian Bulanan Badan Otonom (Batom) ICMI Alisa Khadijah Kota Bogor. Saya mengucapkan terima kasih atas kesempatan berkontribusi gagasan dan informasi.
Kajian Islam tersebut, yang digelar pagi ini secara online (webinar), bertemakan atau topik bahasannya adalah “Pembebasan Rentenir untuk Menegakan Ekonomi Syariah.” Topik ini sungguh menarik dan relevan sekali dengan visi dan misi Alisa Khadijah sebagai perkumpulan saudagar para muslimah, yang tengah bergiatnya mendukung pelaku usaha mikro, kecil dan menengah (UMKM) berbasis syariah di Indonesia.
Kita sudah paham bahwa salah satu faktor penghambat kemajuan UMKM dan pelaku usaha agribisnis di Indonesia baik yang ada di kawasan perdesaan maupun perkotaan adalah masalah permodalan dan pemasaran. Faktanya masih begitu kuatnya cengkraman dan pengaruh budaya pola relasi “patron-client”, terutama banyak berlangsung hingga saat ini pada sektor pertanian dan usaha agribisnis, saluran pemasaran yang tidak sehat dari berbagai komoditas seperti tanaman pangan, hortikultura, ternak dan usaha penangkapan ikan di laut oleh para nelayan skala kecil dan tradisional (artisanal fisheries). Juga terjadi pada usaha di sektor usaha industri kecil, dimana pola relasi bisnis banyak terjadi antara produsen barang (pengrajin) dengan para pedagang pengumpul (grosir atau distributor) barang, yang pada umumnya diikat kuat dengan adanya pinjaman modal dengan suku bunga (rente) tinggi, yang diberikan pedagang pengumpul kepada para produsen penghasil barang.
Pemberi modal dengan suku bunga yang tinggi inilah, maka aktornya disebut “Rentenir”, karena mereka para pedagang pengumpul atau pelaku jasa peminjaman uang ini, digunakan untuk modal operasional usaha, atau kebutuhan konsumsi yang lain yang sifatnya sangat mendesak dan “terjepit”.
Faktor yang menyebabkan munculnya rentenir begitu banyak, baik dianalisa secara internal (kulturnya) maupun ekternal (strukturnya) spt rendahnya kualitas SDM pelaku usaha UMKM dilihat dari pendidikannya, mereka hidup bodoh-rata-rata berpendidikan rendah, dan agak terbelakang; kurangnya sarana perbankan untuk penyedia modal bersuku bunga optimal; para produsen tidak punya akses ke pasar akibat lokasinya sentra produksi terisolasi, dan sangat minimnya atau rusaknya atau tidak adanya insprastruktruktur jalan dan jembatan yang memadai, sehingga arus barang dan manusia tidak lancar. Hal ini banyak ditemukan di daerah desa-desa perbatasan negara dan desa pulau-pulau kecil di tanah air spt yang banyak terjadi di masyarakat desa nelayan dengan pola hubungan Juragan dan Anak buah Kapal (ABK) dan lain-lain.
Kasus berkembangnya usaha peminjaman dama dgn suku bunga tinggi “mencekik”, rentenir juga masuk di perkampungan “kumuh” di perkotaan, daerah kelurahan-kelurahan, yang sangat merugikan penduduk. Posisi peminjam pada umumnya lemah, dan pada kondisi lemah, tak punya dana yg cukup inilah si peminjam uang (rentenir) mengeksploitasi dgn penambahan utang bunga- berbunga yang semakin membengkak. Pada kesempatan ini Rentenir beroperasi secara paksa mengambil barang jaminan (boroh) ysng dihargai murah untuk pelunasan hutang piutangnya. Akibatnya si peminjam uang hidupnya semakin.susah dan sengsara, sehingga para Renrenir, “bank keliling” ini dilarang dan ditolak masuknya ke perkampungan desa dan atau kurahan, dengan pemasangan spanduk di mulut gang atau dipasang melintang sepanjang jalan di pemukiman penduduk. Sesungguh perbuatan rentenir, sangat merugikan peminjam, pun dilarang agama, hukumnya haram, berdosa besar bagi yang melakukan perbuatan riba tersebut.
Ingat, sebagaimana firman Allah dalam Al Quran… “Allah menghalalkan jual beli suka sama suka, saling tolong menolong antar sesama, dan mengharamkan riba”. Cukup tegas peringatan dan keras ancamanNya dari Tuhan Allah, apabila mereka yang berbuat riba, dalam kondisi kesetanan, sanksinya yakni sebagai penghuni neraka jahannam.
Semasa hidup si Rentenir, ribawi juga akan menghadapi suasana kehidupan yang tidak berkah, yang kemudian mendatangkan banyak masalah sosial berupa azab, bencana, keresahan dan kesengsaraan hidup.
Maraknya perbuatan rentenir dalam usaha jasa perdagangan barang dan pemasaran produk-produk hasil pertanian dan home industry kerajinan terjadi di desa-desa dan atau kelurahan perkotaan, seperti bank keliling dan peminjam uang pembeli dan pengumpul barang natura (pertanian) dalam berbagai macam bentuk dan jenisnya.
Di Bogor kasus pola hubungan Rentenir banyak terjadi, terutama pada industri-industri rumah tangga (home industry) seperti produsen sepatu dan sandal (alas kaki) yang ada di daerah Ciomas Kab. Bogor. Mereka para pengrajin “alas kaki” pada umum dimodali para pemilik toko di pasar Anyar dan Bogor, dengan ketentuan mereka wajib menjual produknya ke si peminjam uang dgn suku bunga tinggi dan juga harga barang ditentukan sepihak oleh pedagang, yang dikenal namanya “tengkulak”, “juragan”, “tauke” etc.
Dengan cara ikatan atau sangkutan piutang dalam proses penyediaan modal usaha UMKM ini, margin atau keuntungan porsi terbesar berada pada tengkulak, juragan, tauke atau rentenir, sedangkan petani, nelayan dan peternak serta pengrajin produk barang dan jasa yang telah “membanting tulang” alias kerja keras tetap dalam posisi dibawah (asimetris) dan terus kalah serta merugi (lose) karena margin yang diperoleh sangatlah tipis akibat besarnya pemotongan biaya yang dibebankan kepada kaum produsen sbg “take maker price”, bukan “make maker price”, harga yang menguntungkan kedua belah pihak (win-win solution). Ada fenomena ketidakadilan sosial berlangsung di dalam proses transaksinya, padahal ajaran QnS menginginkan terwujudnya keadilan sosial bagi seluruh rakyat (social equity) sebagai jalan keselamatan, memakai istilah Hymne (Insan cita) HMI.
Jadi dapat disimpulkan pola “patron-client relationship” dengan aktornya kaum rentenir, akan membuat masyarakat pelaku produsennya tak berdaya (powerless), sehingga hidup keseharian mengalami ketergantungan dan semakin jauh dari kehidupan saling tolong-menolong antar sesama, mutual sinergi, hidup
rukun-harmoni dan kemandirian (self help and self relience). Akibatnya bagi mereka, yang terjebak dan terperangkap Rentenir, hidupnya akan tetap miskin, bodoh dan terbelakang.
Oleh karena itu untuk melepaskan pola relasi yang sangat mengikat kuat dan menjerat dari kaum Rentenir bagi UMKM di Bogor, sebenarnya banyak cara / metode dan strateginya, terutama dari segi dan pendekatan sistem ekonomi syariah yang menerapkan prinsip dan pola bagi hasil (profite-lose sharing) dan instrumen kelembagaan sosial Badan usaha Koperasi syariah lainnya yang brrdasarkan Al Quran dan Assunnah (QnS). Berikutnya akan dijelaskan oleh nara sumber ahli ekonomi syariah yakni Dr. Irfan Syauki Beik, dosen FEM IPB University, Bogor. Mengingat waktu, barangtentu saya tidak akan masuk pada materi Kajian keislaman ini secara lebih mendalam, dan lagi pula bidang studi ekonomi syariah bukanlah keahlian saya.
Adapun penerapan konsepsi dan model-model ekonomi syariah dalam usaha bisnis UMKM adalah pilihan yang sangat tepat untuk dilakukan, dikerjakan dan disosialisasikan di lingkungan sosial dan dunia usaha, sebab pola relasi bisnis syariah ini yang hanya satu-satunya diridhoi Allah SWT berlandaskan ajaran QnS.
Marilah kita mengajak diri kita sendiri, keluarga dan masyarakat secara bersama-sama, berjemaah menjalankan praktek-praktek ekonomi syariah di masyarakat, dan kemudian menjauhi perbuatan riba (rente), suku bunga tinggi seperti yang dipraktekan para rentenir, bank-bank keliling, bank-bank konvensional yang pada umumnya sangat merugikan kehidupan rakyat dan lingkungan, itu bersifat ribawi, liberal dan kapitalistik-eksploitatif.
Kita Ormas Islam, terutama ICMI dituntut untuk peduli dan berjuang keras agar pangsa pasar pembiayaan usaha dan bisnis berbasis hukum agama Islam (syariah) bisa menjadi soko guru perekonomian nasional sebagaimana diamanatkan UUD 1945 pasal 33, bab Kesejahteraan Sosial, dimana Badan Usaha Koperasi, organisasi ekonomi berwatak sosial bisa eksis dan kuat ditopang sistem budaya berakidah Dinulislam.
Saya berdapat prinsip-prinsip berkoperasi (the principles cooperative) senapas dengan ajaran QnS, sangat relevan membangun dan mempertahankan NKRI yang dikenal berbudaya “socio-religious”, bukan kapitalistik-eksploitatif, apalagi masyarakat ateis-komunis yang bertentangan dengan sila-sila Pancasila itu.
Demikian narasi ringkas untuk mengantarkan materi Kajian Keislaman, ekonomi syariah yang diselenggarakan Batom ICMI Alisa Khadijah Kota Bogor, ICMI Orwil Khusus Bogor.
Selamat mendengarkan ceramah ilmiah dan berdiskusi, sehingga kita akan mendapatkan pemahaman, penghayatan dan keyakinan yang utuh tentang kebenaran sistem ekonomi syariah. Semoga Allah SWT memberkahi usaha kita Amiin3 YRA.
Penulis adalah Dosen-Pendiri Universitas Djuanda Bogor, Konsultan K/L negara, Pegiat dan Pengamat Sosial